Helena Bueno Presa, Mariona Tatjer Recordà, Ignasi Puig Ventosa | ENT medi ambient i gestió
Un any més, l’Observatori de la Fiscalitat dels Residus de la Fundació ENT ha publicat l’estudi « Las Tasas de Residuos en España 2026», i en aquesta edició de 2026 s’hi detecten alguns canvis interessants.
L’informe analitza la situació de les taxes de residus domèstics i comercials a partir d’una mostra de 134 municipis, entre els quals s’inclouen totes les capitals de província.
Entre altres mesures, la Llei 7/2022, de 8 d’abril, de residus i sòls contaminats per a una economia circular, va establir que les entitats locals havien d’implantar, abans del 10 d’abril de 2025, una taxa o prestació patrimonial de caràcter públic no tributari, específica, diferenciada i no deficitària, que reflectís el cost real de les operacions de recollida, gestió i tractament dels residus.
L’evolució de les ordenances fiscals municipals reflecteix els avenços en l’adaptació al nou marc normatiu. El 2023, només el 23,7% dels municipis de la mostra tenien ordenances aprovades o revisades amb posterioritat a la Llei 7/2022, mentre que el 2026 aquest percentatge ja arriba al 89,6%. No obstant això, els municipis de menys de 5.000 habitants presenten un retard més gran en aquest procés, amb una proporció menor d’ordenances aprovades o revisades després de l’entrada en vigor de la llei.
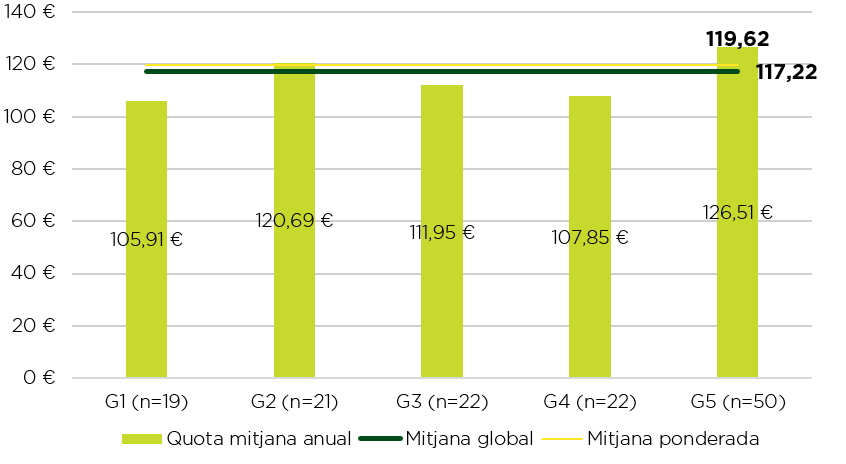
Pel que fa a la taxa domèstica, les quotes anuals corresponents als diferents estrats de població, així com la mitjana del conjunt de la mostra, es mostren a la figura següent:
Import de les quotes tributàries domèstiques mitjanes per domicili, 2026
 Font: Elaboració pròpia.
Nota: Els municipis es classifiquen en cinc grups segons la població: G1, fins a 1.000 habitants; G2, de 1.001 a 5.000; G3, de 5.001 a 20.000; G4, de 20.001 a 50.000; i G5, més de 50.000.
Una de les novetats observades el 2026 és la major presència de sistemes de taxes per comportament als municipis de la mostra. Aquests sistemes vinculen la taxa de residus al comportament dels usuaris, ja sigui en funció de la quantitat de residus generats o de la seva participació en la recollida selectiva. La Llei 7/2022 va introduir per primera vegada en la legislació estatal el concepte de pagament per generació, que a Catalunya s’emmarca dins del concepte més ampli de taxes per comportament. Tanmateix, aquesta llei no va establir l’obligatorietat d’implantar aquests sistemes. L’objectiu d’aquests sistemes és incentivar la separació en origen dels residus reciclables i reduir els residus barrejats mitjançant la individualització de la taxa per llar o comerç. Segons les dades de l’informe, el 10,5% dels municipis analitzats aplica taxes per comportament als habitatges, principalment mitjançant reduccions i bonificacions vinculades al nombre d’aportacions de residus a la recollida separada de la fracció orgànica.
Pel que fa als beneficis fiscals, les ordenances fiscals analitzades mostren un augment de la seva utilització. Entre els beneficis fiscals de caràcter socioeconòmic, s’identifiquen bonificacions vinculades a la renda, a la situació de vulnerabilitat o risc d’exclusió social, a la condició de pensionista i a circumstàncies familiars, com ara les famílies nombroses o monoparentals. Tot i que entre el 2020 i el 2024 gairebé no es van observar variacions, el 2025 i, especialment, el 2026 augmenta el nombre d’ordenances que preveuen aquests beneficis fiscals.
Per la seva banda, els beneficis fiscals de caràcter ambiental també han augmentat notablement el 2026. En conjunt, el 32,8% dels municipis analitzats els preveu per als habitatges, 13,7 punts percentuals més que el 2025. Entre les diferents modalitats, el 18,66% dels municipis de la mostra ofereix bonificacions per l’ús de la deixalleria, el 19,40% pel compostatge domèstic i el 18,66% per la separació de fraccions.
Pel que fa a la taxa comercial, també destaca l’adopció creixent de sistemes de taxes per comportament. Dotze municipis (el 8,9% de la mostra) apliquen aquests sistemes als comerços. D’aquests, sis ofereixen reduccions vinculades a les aportacions de bioresidus, cinc apliquen un sistema de pagament per aportació basat en el volum o el nombre de contenidors i un combina totes dues modalitats.
Quant als beneficis fiscals de caràcter ambiental per als comerços, el 24,6% de les ordenances de la mostra incorporen criteris ambientals per establir aquest tipus de beneficis, fet que mostra una tendència a l’alça. Entre aquests criteris destaca la separació de fraccions, prevista pel 17,2% dels municipis el 2026, davant de només el 2,4% el 2020. Altres beneficis fiscals estan vinculats a l’ús de la deixalleria, a la disponibilitat de certificats de gestió ambiental i a la reducció del malbaratament alimentari.
Un dels principals reptes de la Llei 7/2022 és assolir la cobertura total dels costos de gestió dels residus mitjançant les taxes corresponents, una obligació exigible des del 10 d’abril de 2025. Després d’una tendència descendent entre el 2019 i el 2023, el grau de cobertura es va començar a recuperar el 2024 i va experimentar un augment significatiu el 2025, quan va arribar al 65,6%, més de 12 punts percentuals per sobre de l’any anterior. Els pressupostos aprovats per al 2026 apunten a un nou increment, fins al 69,0%. Malgrat aquesta evolució, la cobertura total exigida per la Llei 7/2022 encara és lluny d’assolir-se:
Cobertura global dels costos de gestió mitjançant les taxes de residus, 2019-2026
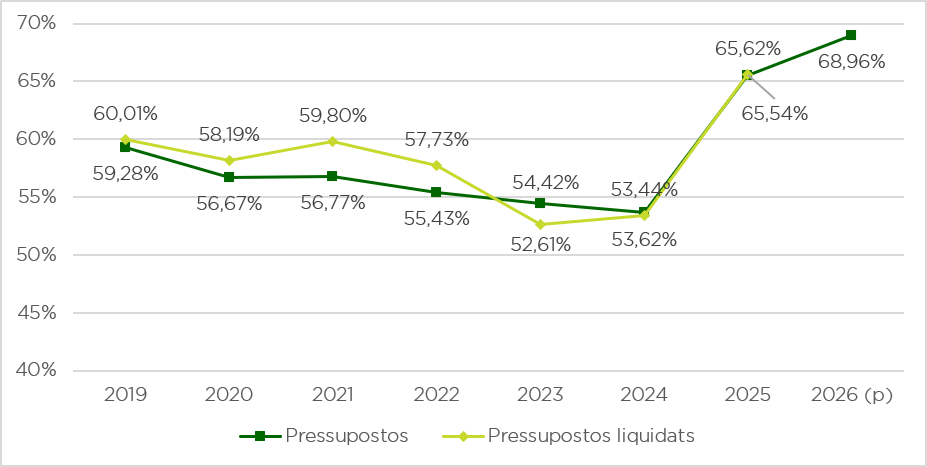 Nota: Les dades de 2026 (pressupostos) i 2025 (pressupostos liquidats) són provisionals i corresponen a l’avanç del 30/09/2026.
Font: Elaboració pròpia a partir de CONPREL.
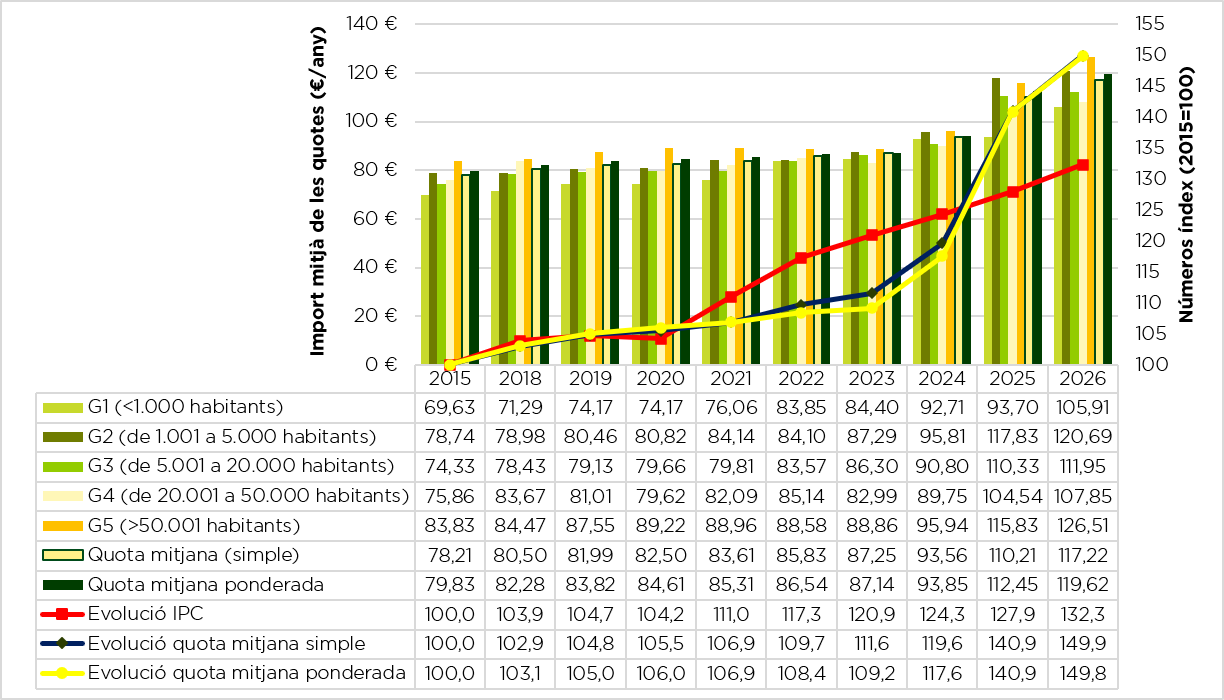
La figura següent mostra l’evolució de les quotes domèstiques des del 2015 en comparació amb l’índex de preus de consum (IPC). Com es pot observar, fins al 2020 totes dues evolucions van ser gairebé idèntiques, però del 2021 al 2023 les quotes no van augmentar al mateix ritme que els preus. La tendència va canviar el 2024, quan l’increment de la quota mitjana va superar el de l’IPC, i es va accentuar el 2025 —any per al qual la llei establia l’objectiu de cobertura—, amb un augment proper al 20%. El 2026, la quota mitjana ponderada ha tornat a augmentar per sobre de la inflació, amb una pujada del 6,4%.
 En conjunt, els resultats de l’informe reflecteixen avenços en l’adaptació de les taxes de residus al marc normatiu, amb l’actualització de les ordenances fiscals, una incorporació més gran de beneficis fiscals socioeconòmics i ambientals i un augment de les quotes i del grau de cobertura dels costos. Tot i això, la cobertura insuficient dels costos continua sent un dels principals reptes per a moltes entitats locals. També queda un ampli marge de millora per avançar en la implantació de taxes per comportament, una pràctica estesa en nombrosos països europeus que comença a guanyar presència a Espanya. En definitiva, la fiscalitat municipal dels residus ha evolucionat en els darrers anys, amb els canvis més importants observats el 2025 i el 2026, però encara presenta un gran potencial de millora.