Helena Bueno Presa, Mariona Tatjer Recordà, Ignasi Puig Ventosa | ENT medio ambiente y gestión
Un año más el Observatorio de la Fiscalidad de los Residuos de la Fundació ENT ha publicado el estudio «Las Tasas de Residuos en España» y en esta edición de 2026 se detectan algunos cambios interesantes.
El informe analiza la situación de las tasas de residuos domésticos y comerciales a partir de una muestra de 134 municipios, entre los que se incluyen todas las capitales de provincia.
Entre otras medidas, la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular estableció que las entidades locales debían implantar, antes del 10 de abril de 2025, una tasa o prestación patrimonial de carácter público no tributario, específica, diferenciada y no deficitaria, que reflejara el coste real de las operaciones de recogida, gestión y tratamiento de los residuos.
La evolución de las ordenanzas fiscales municipales refleja los avances en la adaptación al nuevo marco normativo. En 2023, solo el 23,7% de los municipios de la muestra tenían ordenanzas aprobadas o revisadas con posterioridad a la Ley 7/2022, mientras que en 2026 este porcentaje ya alcanza el 89,6%. No obstante, los municipios de menos de 5.000 habitantes presentan un mayor retraso en este proceso, con una menor proporción de ordenanzas aprobadas o revisadas tras la entrada en vigor de la ley.
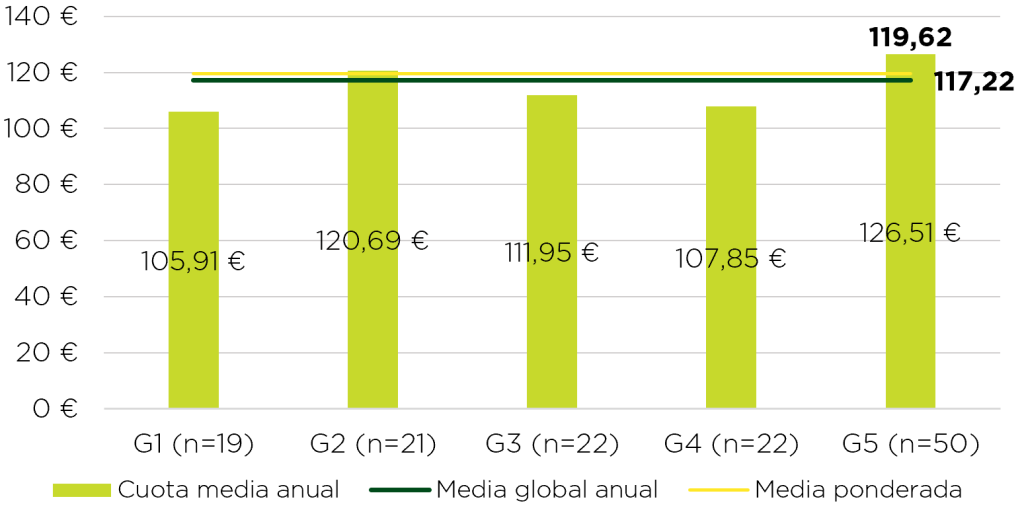
En cuanto a la tasa doméstica, las cuotas anuales correspondientes a los distintos estratos de población, así como el promedio para el conjunto de la muestra, se muestran en la siguiente figura:
Importe de las cuotas tributarias domésticas medias por domicilio, 2026
 Fuente: Elaboración propia.
Nota: Los municipios se clasifican en cinco grupos según población: G1, hasta 1.000 habitantes; G2, de 1.001 a 5.000; G3, de 5.001 a 20.000; G4, de 20.001 a 50.000; y G5, más de 50.000.
Una de las novedades observadas en 2026 es la mayor presencia de sistemas de pago por generación de residuos en los municipios de la muestra. La Ley 7/2022 introdujo por primera vez esta terminología en una ley estatal, aunque no estableció su implantación obligatoria. Estos sistemas vinculan la tasa a la cantidad de residuos generados, medidos de forma individual por hogar o comercio, con el objetivo de incentivar la separación en origen de los residuos reciclables y reducir los residuos mezclados. Según los datos del informe, el 10,5% de los municipios analizados aplica sistemas de pago por generación a las viviendas, principalmente mediante reducciones y bonificaciones vinculadas al número de aportaciones de residuos a la recogida separada de fracción orgánica.
En relación con los beneficios fiscales, las ordenanzas fiscales analizadas muestran un aumento de su utilización. Entre los beneficios fiscales de carácter socioeconómico, se identifican bonificaciones vinculadas a la renta, la situación de vulnerabilidad o riesgo de exclusión social, la condición de pensionista y las circunstancias familiares, como las familias numerosas o monoparentales. Aunque entre 2020 y 2024 apenas se observaron variaciones, en 2025 y, especialmente, en 2026 aumenta el número de ordenanzas que contemplan estos beneficios fiscales.
Por su parte, los beneficios fiscales de carácter ambiental también han aumentado notablemente en 2026. En conjunto, el 32,8% de los municipios analizados los contempla para las viviendas, 13,7 puntos porcentuales más que en 2025. Entre las distintas modalidades, el 18,66% de los municipios de la muestra ofrece bonificaciones por uso del punto limpio, el 19,40% por compostaje doméstico y el 18,66% por la separación de fracciones.
En relación con la tasa comercial, destaca asimismo la creciente adopción de sistemas de pago por generación. Doce municipios (8,9% de la muestra) aplican estos sistemas a los comercios. De ellos, seis ofrecen reducciones vinculadas a las aportaciones de biorresiduos, cinco aplican un sistema de pago por aportación basado en el volumen o el número de contenedores y uno combina ambas modalidades.
En cuanto a los beneficios fiscales de carácter ambiental para comercios, el 24,6% de las ordenanzas de la muestra incorporan criterios ambientales para establecer este tipo de beneficios, mostrando una tendencia al alza. Entre estos criterios destaca la separación de fracciones, contemplada por el 17,2% de los municipios en 2026, frente a solo el 2,4% en 2020. Otros beneficios fiscales se vinculan al uso del punto limpio, a disponer de certificados de gestión ambiental y a la reducción del desperdicio alimentario.
Uno de los principales retos de la Ley 7/2022 es alcanzar la plena cobertura de los costes de gestión de los residuos mediante las tasas correspondientes, una obligación exigible desde el 10 de abril de 2025. Tras una tendencia descendente entre 2019 y 2023, el grado de cobertura comenzó a recuperarse en 2024 y experimentó un aumento significativo en 2025, cuando alcanzó el 65,6%, más de 12 puntos porcentuales por encima del año anterior. Los presupuestos aprobados para 2026 apuntan a un nuevo incremento, hasta el 69,0%. Pese a esta evolución, la plena cobertura exigida por la Ley 7/2022 continúa lejos:
Cobertura de costes global de gestión por parte de las tasas de residuos, 2019-2026
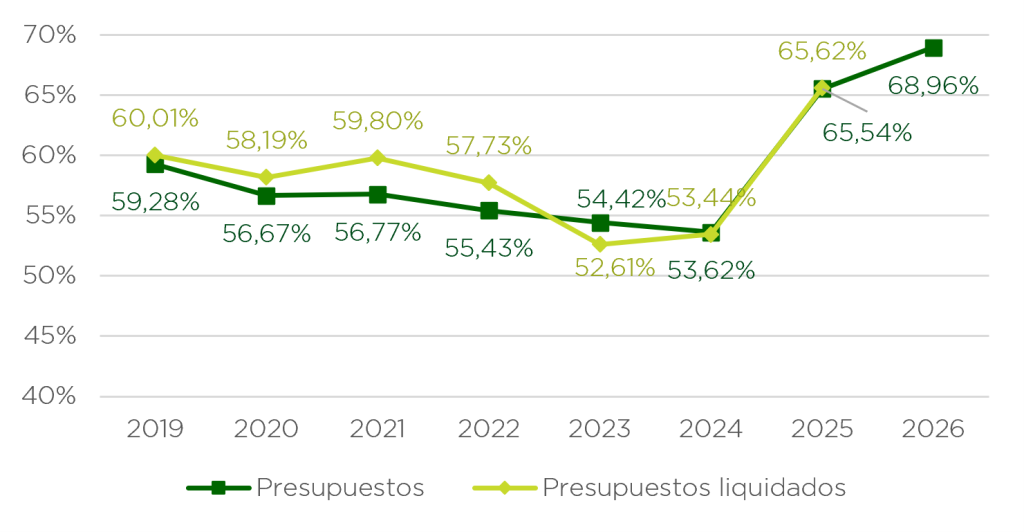 Nota: Los datos de 2026 (presupuestos) y 2025 (presupuestos liquidados) son provisionales y corresponden al Avance de 30/09/2026.
Fuente: Elaboración propia a partir de CONPREL.
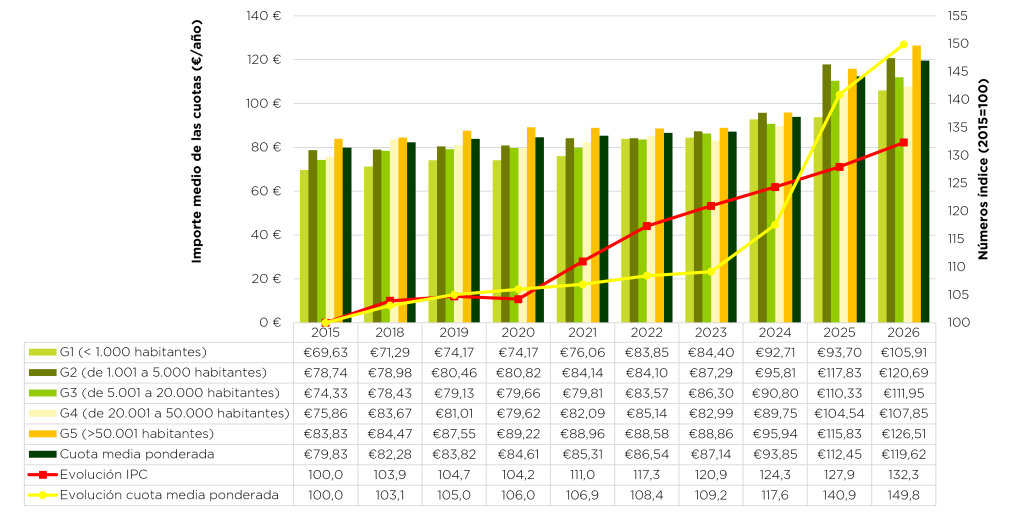
La siguiente figura muestra la evolución de las cuotas domésticas desde 2015 en comparación con el IPC. Como se puede observar, hasta 2020, ambas evoluciones fueron casi idénticas, pero de 2021 a 2023 las cuotas no aumentaron al mismo ritmo que los precios. La tendencia cambió en 2024, cuando la subida de la cuota media superó la del IPC, y se acentuó en 2025 -año para el que la Ley establecía el objetivo de cobertura-, con un incremento cercano al 20%. En 2026, la cuota media ponderada ha vuelto a aumentar por encima de la inflación, con una subida del 6,4%.
 En conjunto, los resultados del informe reflejan avances en la adaptación de las tasas de residuos al marco normativo, con la actualización de las ordenanzas fiscales, una mayor incorporación de beneficios fiscales socioeconómicos y ambientales y un aumento de las cuotas y de la cobertura. Aun así, la insuficiente cobertura de los costes sigue siendo uno de los principales retos para muchas entidades locales. También queda un amplio recorrido para avanzar en la implantación de sistemas de pago por generación, una práctica extendida en numerosos países europeos que empieza a ganar presencia en España. En definitiva, la fiscalidad municipal de los residuos ha evolucionado en los últimos años, con los mayores cambios observados en 2025 y 2026, pero todavía presenta un gran potencial de mejora.